Mỗi dịp nhận lương cuối tháng, câu hỏi khiến nhiều người lao động băn khoăn nhất thường: Lương thực nhận của mình lại thấp hơn lương ký trên hợp đồng? hay "Công ty trừ đi khoản thuế thu nhập cá nhân (TNCN). Vậy Cách tính thuế thu nhập cá nhân ra sao?
Trên thực tế, cách tính thuế thu nhập cá nhân không đơn giản là lấy tổng lương nhân với một mức phần trăm cố định. Để biết chính xác quyền lợi và nghĩa vụ tài chính của mình, người lao động cần hiểu rõ về các khái niệm như thu nhập chịu thuế, các khoản giảm trừ gia cảnh, tỷ lệ đóng bảo hiểm và cách áp dụng biểu thuế lũy tiến.
Bài viết dưới đây sẽ cung cấp cho bạn một cái nhìn toàn diện, dễ hiểu nhất về Cách tính thuế thu nhập cá nhân.
1. Hiểu đúng bản chất: Thuế Thu Nhập Cá Nhân là gì?
Thuế thu nhập cá nhân (TNCN) là một khoản tiền trích từ phần thu nhập của người lao động có mức thu nhập cao để nộp vào ngân sách Nhà nước. Mục đích của loại thuế này là nhằm góp phần thực hiện công bằng xã hội, điều tiết thu nhập giữa các tầng lớp dân cư và tăng nguồn thu cho ngân sách quốc gia để tái đầu tư vào phúc lợi xã hội.
Tuy nhiên, pháp luật quy định rất rõ: Không phải mọi khoản thu nhập, và không phải bất kỳ ai đi làm nhận lương cũng đều phải nộp thuế. Thuế TNCN chỉ nhắm vào những cá nhân có thu nhập đạt đến một ngưỡng nhất định (sau khi đã trừ đi các chi phí sinh hoạt thiết yếu cho bản thân và người phụ thuộc).
Đối với người lao động làm công ăn lương (cá nhân cư trú ký hợp đồng lao động từ đủ 3 tháng trở lên), thuế TNCN sẽ được tính theo phương pháp lũy tiến từng phần. Đây là nội dung trọng tâm mà chúng ta sẽ phân tích ở các phần tiếp theo.
Thuế thu nhập cá nhân là gì
2. Giải đáp thắc mắc: Lương bao nhiêu thì bắt đầu phải nộp thuế?
Rất nhiều người lầm tưởng rằng cứ nhận lương 10 triệu, 15 triệu hay 20 triệu là tự động bị trừ thuế. Sự thật là không có một "con số lương Gross" (tổng thu nhập trước thuế) cố định nào dùng làm cột mốc đóng thuế chung cho tất cả mọi người.
Việc bạn có phải nộp thuế hay không phụ thuộc hoàn toàn vào Thu nhập tính thuế. Nếu con số này nhỏ hơn hoặc bằng 0, bạn hoàn toàn được miễn thuế.
Để hình dung dễ nhất, pháp luật hiện hành quy định mức giảm trừ gia cảnh cho bản thân người nộp thuế là 11 triệu đồng/tháng. Nghĩa là:
Nếu bạn độc thân, không có người phụ thuộc: Lương tháng của bạn phải lớn hơn 11 triệu đồng (sau khi đã trừ đi 10.5% các khoản bảo hiểm bắt buộc) thì bạn mới bắt đầu phải nộp thuế. Ước tính lương Gross rơi vào khoảng trên 11 triệu + tiền bảo hiểm.
Nếu bạn có 1 người phụ thuộc (con cái, cha mẹ già...): Mức giảm trừ được cộng thêm 4,4 triệu đồng/tháng. Lúc này, tổng mức giảm trừ của bạn là 15,4 triệu đồng. Lương của bạn phải vượt qua con số 15,4 triệu (cộng thêm tiền bảo hiểm) thì mới phát sinh thuế.
Nếu bạn có 2 người phụ thuộc: Mức giảm trừ lên tới 19,8 triệu đồng. Mức lương thực tế của bạn phải ở ngưỡng rất cao (khoảng trên 22 triệu đồng lương Gross) mới phải trích nộp thuế.
Như vậy, đừng bao giờ nhìn vào con số tổng lương để vội vàng kết luận. Có người lương 20 triệu phải đóng thuế, nhưng cũng có người lương 25 triệu vẫn không phải đóng một đồng thuế nào nhờ có nhiều người phụ thuộc.
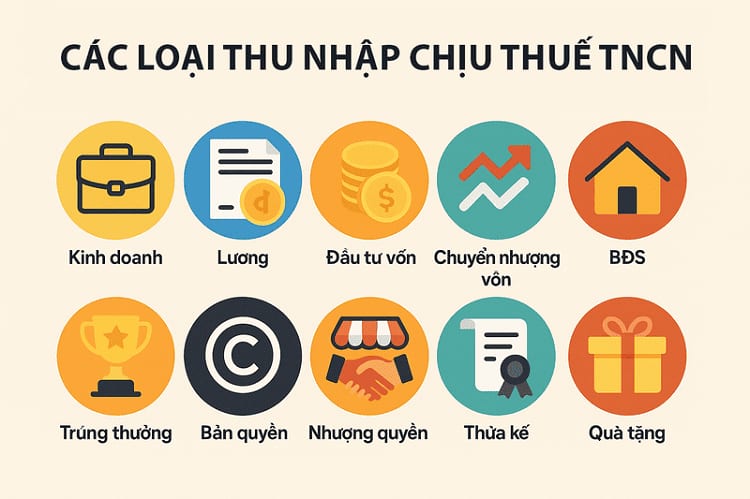
Các loại thu nhập chịu thuế TNCN
3. Chi tiết các khoản được giảm trừ khi tính thuế TNCN
Đây là chiếc "phao cứu sinh" hợp pháp giúp thu nhập tính thuế của bạn giảm xuống, từ đó giảm số tiền thuế phải nộp. Khi tính thuế, kế toán sẽ trừ đi 3 nhóm khoản mục sau ra khỏi tổng thu nhập của bạn:
3.1. Các khoản đóng Bảo hiểm bắt buộc
Người lao động ký hợp đồng lao động chính thức sẽ phải tham gia bảo hiểm xã hội (BHXH). Tỷ lệ trích đóng từ phía người lao động (trừ trực tiếp vào lương) hiện hành là 10,5%. Cụ thể bao gồm:
Bảo hiểm xã hội (Hưu trí, tử tuất): 8%
Bảo hiểm y tế (BHYT): 1,5%
Bảo hiểm thất nghiệp (BHTN): 1%
Toàn bộ số tiền đóng bảo hiểm này sẽ được khấu trừ hoàn toàn, không bị tính vào phần thu nhập chịu thuế.
3.2. Giảm trừ gia cảnh (Yếu tố quan trọng nhất)
Khoản giảm trừ gia cảnh được chia làm 2 phần tách biệt:
Giảm trừ cho bản thân người nộp thuế: Cố định ở mức 11.000.000 VNĐ/tháng (tương đương 132.000.000 VNĐ/năm). Bạn không cần làm bất kỳ thủ tục nào, hệ thống sẽ mặc định trừ đi khoản này cho bạn.
Giảm trừ cho người phụ thuộc: Cố định ở mức 4.400.000 VNĐ/người/tháng. Người phụ thuộc có thể là con ruột, con nuôi hợp pháp (dưới 18 tuổi, hoặc trên 18 tuổi nhưng đang đi học và không có thu nhập cao), vợ/chồng không có khả năng lao động, hoặc cha mẹ già yếu ngoài độ tuổi lao động. Để được hưởng khoản này, bạn bắt buộc phải đăng ký người phụ thuộc với cơ quan thuế và nộp đầy đủ hồ sơ chứng minh. Bạn đăng ký bao nhiêu người đủ điều kiện thì nhân mức 4.4 triệu lên bấy nhiêu lần (không giới hạn số lượng người phụ thuộc).
3.3. Các khoản đóng góp từ thiện, nhân đạo, khuyến học
Nếu trong tháng bạn có trích lương để ủng hộ các quỹ từ thiện, quỹ nhân đạo, hoặc quỹ khuyến học được cơ quan Nhà nước có thẩm quyền cấp phép thành lập, bạn có quyền cung cấp chứng từ để kế toán trừ số tiền đó ra khỏi thu nhập tính thuế.
Các khoản được giảm trừ khi tính thuế
4. Cách tính thuế thu nhập cá nhân chuẩn xác
Để không bị rối loạn giữa các con số, bạn chỉ cần thực hiện Cách tính thuế thu nhập cá nhân và công thức sau:
Bước 1: Tính Tổng thu nhập trong tháng
Cộng tất cả các khoản tiền bạn nhận được từ công ty: Lương cơ bản, phụ cấp, tiền thưởng, tiền làm thêm giờ...
Bước 2: Xác định Thu nhập chịu thuế
Thu nhập chịu thuế = Tổng thu nhập - Các khoản thu nhập được miễn thuế (như tiền ăn trưa, phụ cấp trang phục, tiền công tác phí... tùy theo quy định của công ty và luật).
Bước 3: Xác định Thu nhập tính thuế (Con số quyết định)
Thu nhập tính thuế = Thu nhập chịu thuế - (Tiền bảo hiểm bắt buộc + Các khoản giảm trừ gia cảnh + Tiền từ thiện).
Bước 4: Áp dụng biểu thuế để ra số tiền phải nộp
Nếu Thu nhập tính thuế > 0, bạn mang con số này đi dò bảng Biểu thuế lũy tiến từng phần để tính ra số tiền thuế cuối cùng. Nếu Thu nhập tính thuế ≤ 0, quá trình tính toán dừng lại, bạn không phải nộp thuế.
5. Biểu thuế lũy tiến từng phần: Hiểu sao cho đúng?
"Lũy tiến từng phần" nghĩa là thu nhập của bạn sẽ được chia thành từng khúc (từng bậc). Khúc thu nhập ở bậc thấp thì chịu thuế suất thấp, khúc thu nhập tràn lên bậc cao thì chỉ phần tràn lên đó mới chịu thuế suất cao. Tuyệt đối không có chuyện lấy toàn bộ thu nhập nhân với mức thuế suất cao nhất.
Dưới đây là 7 bậc thuế áp dụng cho Thu nhập tính thuế (TNTT/tháng):
Bậc thuế | Phần Thu nhập tính thuế (TNTT) | Thuế suất | Cách tính nhanh |
Bậc 1 | Đến 5 triệu đồng | 5% | TNTT x 5% |
Bậc 2 | Trên 5 triệu đến 10 triệu đồng | 10% | (TNTT x 10%) - 0,25 triệu |
Bậc 3 | Trên 10 triệu đến 18 triệu đồng | 15% | (TNTT x 15%) - 0,75 triệu |
Bậc 4 | Trên 18 triệu đến 32 triệu đồng | 20% | (TNTT x 20%) - 1,65 triệu |
Bậc 5 | Trên 32 triệu đến 52 triệu đồng | 25% | (TNTT x 25%) - 3,25 triệu |
Bậc 6 | Trên 52 triệu đến 80 triệu đồng | 30% | (TNTT x 30%) - 5,85 triệu |
Bậc 7 | Trên 80 triệu đồng | 35% | (TNTT x 35%) - 9,85 triệu |
6. Các ví dụ minh họa thực tế để bạn tự tính lương
Để lý thuyết không còn khô khan, chúng ta cùng đi vào 3 trường hợp thực tế thường gặp nhất ở dân văn phòng. (Giả định đóng bảo hiểm 10,5% trên toàn bộ lương).
Trường hợp 1: Người độc thân, thu nhập trung bình
Anh A có mức lương Gross là 15.000.000 VNĐ/tháng. Anh A độc thân, không có người phụ thuộc.
Tiền bảo hiểm bắt buộc: 15.000.000 x 10,5% = 1.575.000 VNĐ.
Giảm trừ gia cảnh bản thân: 11.000.000 VNĐ.
Thu nhập tính thuế: 15.000.000 - 1.575.000 - 11.000.000 = 2.425.000 VNĐ.
Vì con số 2.425.000 VNĐ rơi vào Bậc 1 (dưới 5 triệu), mức thuế suất áp dụng là 5%.
Thuế TNCN anh A phải nộp: 2.425.000 x 5% = 121.250 VNĐ.
Trường hợp 2: Người có gia đình, thu nhập khá
Chị B có mức lương Gross là 30.000.000 VNĐ/tháng. Chị B đã đăng ký 2 con nhỏ là người phụ thuộc.
Tiền bảo hiểm bắt buộc: 30.000.000 x 10,5% = 3.150.000 VNĐ.
Giảm trừ gia cảnh: 11.000.000 (bản thân) + (4.400.000 x 2 người) = 19.800.000 VNĐ.
Thu nhập tính thuế: 30.000.000 - 3.150.000 - 19.800.000 = 7.050.000 VNĐ.
Con số 7.050.000 VNĐ rơi vào Bậc 2. Áp dụng công thức tính nhanh của Bậc 2:
Thuế TNCN chị B phải nộp: (7.050.000 x 10%) - 250.000 = 455.000 VNĐ.
Trường hợp 3: Người độc thân, thu nhập cao
Anh C có mức lương Gross là 60.000.000 VNĐ/tháng. Độc thân, không người phụ thuộc.
(Lưu ý: Mức lương đóng BHXH tối đa hiện tại bị giới hạn ở mức 20 lần mức lương cơ sở, khoảng 46.800.000 VNĐ. Nên tiền bảo hiểm của anh C không tính trên 60 triệu mà chỉ tính trên con số trần tối đa này).
Tiền bảo hiểm bắt buộc: 46.800.000 x 10,5% = 4.914.000 VNĐ.
Giảm trừ gia cảnh: 11.000.000 VNĐ.
Thu nhập tính thuế: 60.000.000 - 4.914.000 - 11.000.000 = 44.086.000 VNĐ.
Con số 44.086.000 VNĐ rơi vào Bậc 5. Áp dụng công thức tính nhanh Bậc 5:
Thuế TNCN anh C phải nộp: (44.086.000 x 25%) - 3.250.000 = 7.771.500 VNĐ.
7. Các lầm tưởng thường gặp về Thuế TNCN
Trong quá trình đi làm, người lao động thường mắc phải một số hiểu lầm phổ biến sau:
Thứ nhất, nhân viên thử việc phải đóng thuế 10% dù lương thấp?
Theo luật, cá nhân ký hợp đồng lao động dưới 3 tháng (thường là hợp đồng thử việc, khoán việc) mà có tổng mức trả thu nhập từ 2.000.000 VNĐ/lần trở lên thì công ty sẽ khấu trừ ngay 10% tại nguồn trước khi trả cho người lao động (không được áp dụng giảm trừ gia cảnh 11 triệu). Tuy nhiên, nếu bạn ước tính tổng thu nhập trong năm của mình chưa đến mức phải nộp thuế (dưới 132 triệu/năm), bạn có thể làm Bản cam kết mẫu 08/CK-TNCN nộp cho công ty để không bị trừ 10% số tiền này.
Thứ hai, lương Net thì không cần quan tâm đến thuế?
Lương Net là khoản tiền thực nhận bạn mang về nhà, có nghĩa là công ty đã chịu trách nhiệm đóng bảo hiểm và thuế TNCN thay cho bạn (Quy đổi ngược từ Net sang Gross để tính thuế). Mặc dù bạn không trực tiếp thấy dòng tiền bị trừ đi, nhưng việc hiểu luật vẫn giúp bạn kiểm tra xem công ty có đang thực hiện đúng nghĩa vụ nộp thuế cho Nhà nước dưới mã số thuế của bạn hay không.
Thứ ba, không quyết toán thuế cuối năm có sao không?
Thuế bạn đóng hàng tháng thực chất chỉ là khoản "tạm thu". Đến cuối năm, cơ quan thuế sẽ tổng kết lại toàn bộ thu nhập của bạn trong suốt 12 tháng.
Nếu số tiền bạn đã đóng hàng tháng nhiều hơn số thuế thực tế phải nộp cả năm, bạn sẽ được hoàn thuế (lấy lại tiền).
Nếu bạn nộp thiếu, bạn bắt buộc phải nộp bù.
Do đó, quyết toán thuế là quyền lợi rất lớn nếu bạn có khả năng được hoàn tiền, đừng bỏ lỡ!
Tổng kết
Hiểu rõ cách tính thuế thu nhập cá nhân không chỉ giúp bạn bảo vệ quyền lợi hợp pháp của mình tại chốn công sở, mà còn giúp bạn hoạch định tài chính cá nhân một cách thông minh hơn. Lời khuyên cuối cùng là hãy luôn cập nhật những thay đổi mới nhất từ Tổng cục Thuế, đặc biệt là các quy định về mức lương tối thiểu vùng, mức lương cơ sở và hạn mức giảm trừ gia cảnh, vì chúng có thể được điều chỉnh theo từng thời kỳ kinh tế.