Cùng khám phá hướng dẫn chi tiết cách tính thuế thu nhập cá nhân chuẩn xác cho mọi đối tượng. Xem ngay ví dụ minh họa và công thức rút gọn để tự tính số thuế dễ dàng!
Cách tính thuế thu nhập cá nhân
1. Bản chất thuế thu nhập cá nhân và đối tượng bắt buộc phải nộp
Thuế thu nhập cá nhân (TNCN) là nghĩa vụ tài chính quen thuộc đối với người đi làm, nhưng không phải ai cũng nắm rõ số tiền bị trừ mỗi tháng trên bảng lương được tính dựa trên cơ sở nào. Việc nắm chắc cách tính thuế thu nhập cá nhân không chỉ giúp người lao động chủ động bảo vệ quyền lợi chính đáng, kiểm tra tính chuẩn xác của phòng nhân sự/kế toán, mà còn mở ra cơ hội tối ưu hóa các khoản giảm trừ hợp pháp theo quy định pháp luật.
Thuế thu nhập cá nhân là khoản thuế trực thu, đánh trực tiếp vào thu nhập thực tế mà cá nhân kiếm được trong một khoảng thời gian nhất định (theo tháng, quý hoặc năm), sau khi đã trừ đi các khoản chi phí hợp lý và các khoản giảm trừ theo luật định.
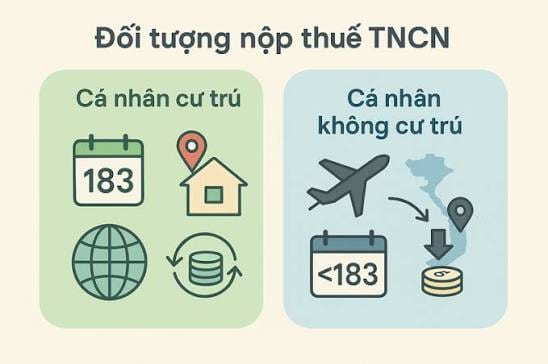
Sơ đồ phân loại đối tượng nộp thuế thu nhập cá nhân theo quy định pháp luật hiện hành
Theo quy định của Luật Thuế thu nhập cá nhân, người nộp thuế được chia thành hai nhóm đối tượng chính với cơ chế tính thuế hoàn toàn khác nhau:
Cá nhân cư trú: Khi cá nhân là người đáp ứng một trong hai điều kiện: một là có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch (hoặc trong 12 tháng liên tục kể từ ngày đầu tiên đến Việt Nam); 2 là hoặc có nơi ở thường xuyên tại Việt Nam (bao gồm đăng ký thường trú hoặc có hợp đồng cho thuê nhà có từ 183 ngày trở lên trong năm tính thuế). Đối tượng này chịu thuế đối với thu nhập phát sinh cả trong và ngoài lãnh thổ Việt Nam.
Cá nhân không cư trú: Cá nhân không lưu trú là cá nhân không đáp ứng được các điều kiện của cá nhân cư trú. Nhóm này chỉ phải chịu thuế đối với phần thu nhập phát sinh tại Việt Nam, thường áp dụng mức thuế suất cố định trực tiếp trên tổng thu nhập.
Đối với người lao động là cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên, thuế được tính theo phương pháp lũy tiến từng phần. Đây cũng là trường hợp phổ biến nhất mà đa số nhân viên văn phòng và người làm công ăn lương quan tâm.
2. Các thành tố then chốt tạo nên cách tính thuế thu nhập cá nhân
Để thực hiện cách tính thuế thu nhập cá nhân chuẩn xác, điều cốt lõi là phân biệt rõ ba khái niệm: Thu nhập tổng (Thu nhập chịu thuế), Thu nhập tính thuế và Các khoản giảm trừ. Rất nhiều người nhầm lẫn lấy trực tiếp tổng lương nhận được đem nhân với thuế suất, dẫn đến việc tính sai lệch nghiêm trọng.
Công thức nền tảng:
Thuế TNCN phải nộp = Thu nhập tính thuế * Thuế suất
Trong đó:
Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ
Thu nhập chịu thuế = Tổng thu nhập - Các khoản thu nhập được miễn thuế
Thu nhập chịu thuế và các khoản được miễn giảm hợp pháp
Tổng thu nhập là toàn bộ tiền lương, tiền công, tiền thù lao và các khoản thu nhập khác có tính chất tiền lương, tiền công mà người lao động nhận từ người sử dụng lao động.
Tuy nhiên, pháp luật cho phép loại trừ một số khoản phụ cấp, trợ cấp ra khỏi thu nhập chịu thuế:
Tiền phụ cấp ăn trưa, ăn giữa ca (theo định mức quy định hoặc mức chi thực tế phù hợp quy chế công ty).
Tiền phụ cấp điện thoại, công tác phí, trang phục (trong giới hạn quy chế nội bộ và quy định tài chính).
Tiền làm thêm giờ, làm việc ban đêm được trả cao hơn so với tiền lương làm việc ban ngày, làm trong giờ tiêu chuẩn.
Trợ cấp một lần khi sinh con, nhận nuôi con nuôi, trợ cấp ốm đau, tai nạn lao động chi trả từ quỹ Bảo hiểm Xã hội.
Hệ thống các khoản giảm trừ gia cảnh và bảo hiểm bắt buộc
Sau khi xác định được thu nhập chịu thuế, người nộp thuế được áp dụng các khoản giảm trừ nhằm giảm bớt gánh nặng tài chính:
Giảm trừ gia cảnh cho bản thân: Mức quy định hiện hành là 11.000.000 VNĐ/tháng (tương đương 132.000.000 VNĐ/năm).
Giảm trừ gia cảnh cho người phụ thuộc: Mức quy định là 4.400.000 VNĐ/tháng cho mỗi người phụ thuộc đã đăng ký mã số thuế thành công. Người phụ thuộc có thể là con chưa thành niên, con bị tàn tật không có khả năng lao động, cha mẹ già hết tuổi lao động không có thu nhập hoặc thu nhập dưới ngưỡng luật định.
Các khoản bảo hiểm bắt buộc: Trừ trực tiếp vào lương người lao động, gồm Bảo hiểm Xã hội (8%), Bảo hiểm Y tế (1,5%) và Bảo hiểm Thất nghiệp (1%).
Các khoản đóng góp từ thiện, nhân đạo, khuyến học: Khoản đóng góp vào các tổ chức, quỹ từ thiện được thành lập hợp pháp có chứng từ hợp lệ.
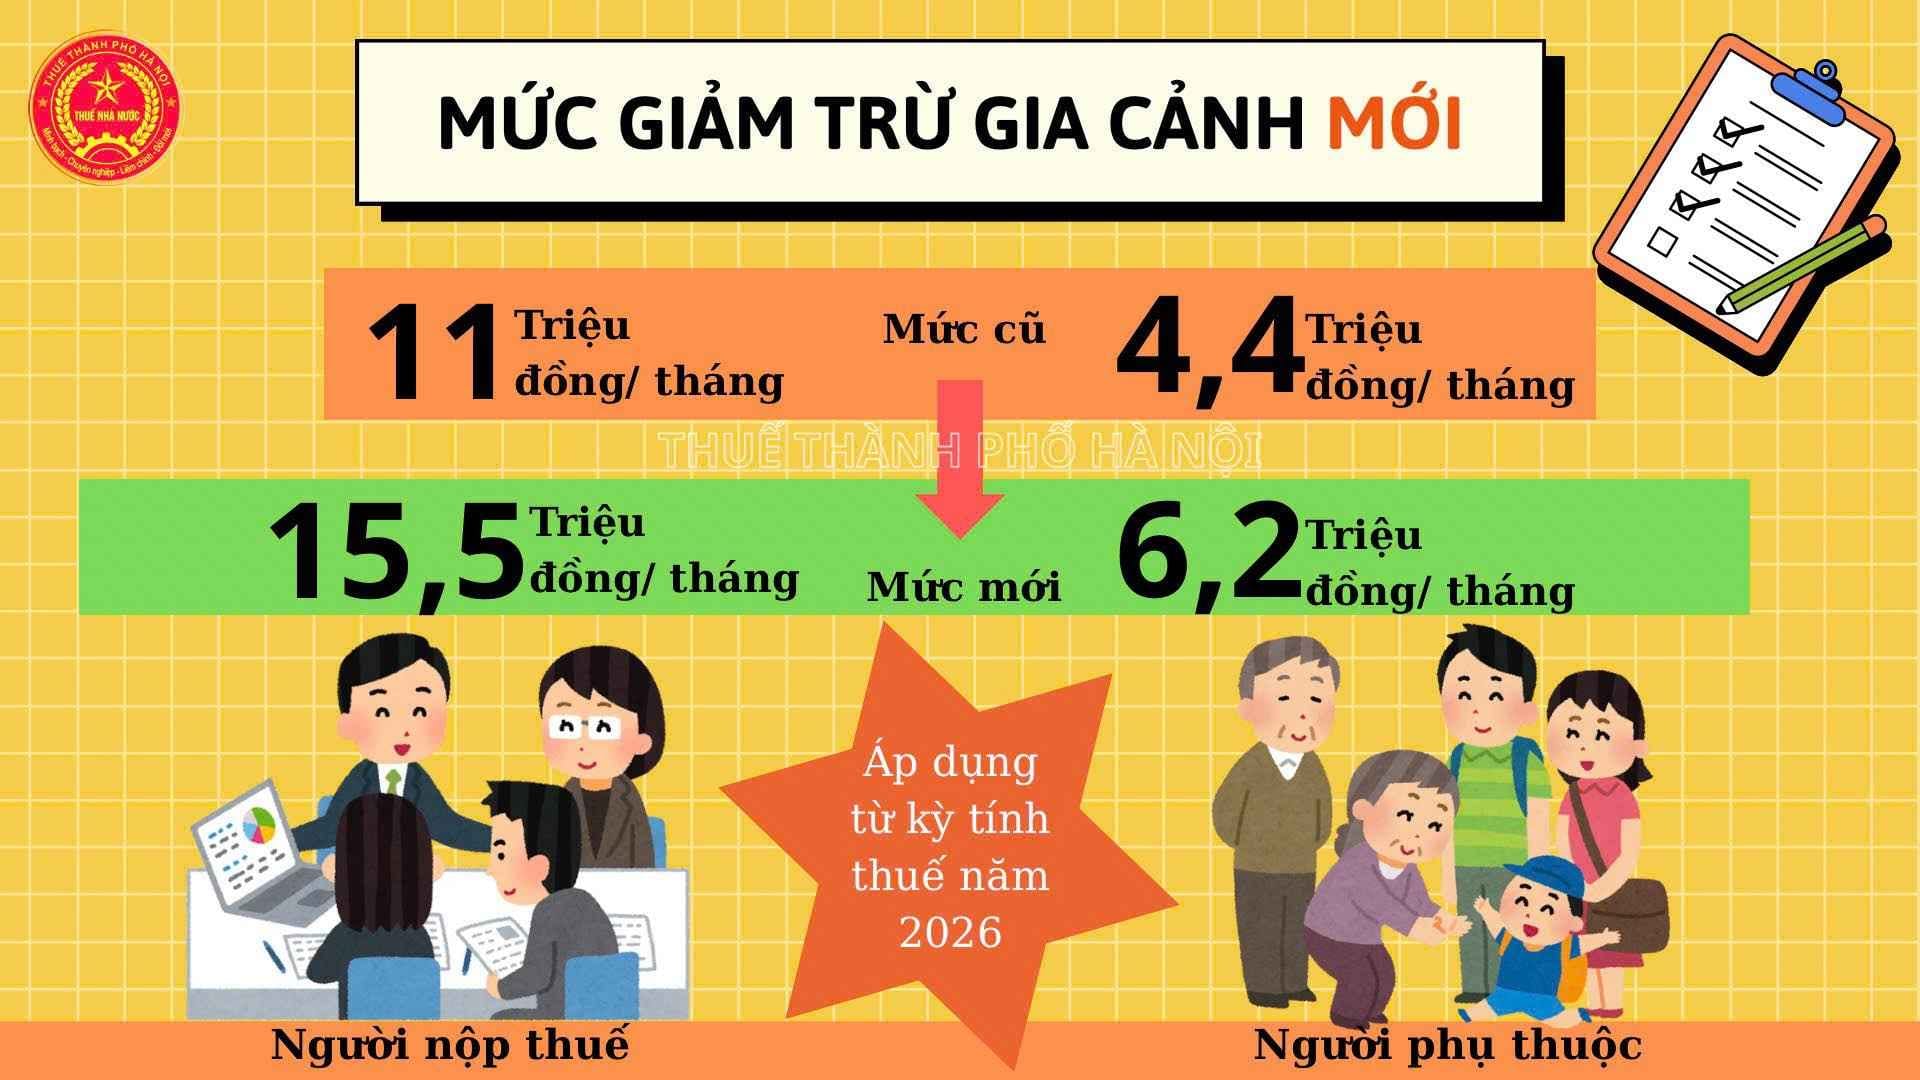
Bảng phân bổ các khoản giảm trừ gia cảnh và bảo hiểm giúp giảm trừ thu nhập tính thuế
3. Hướng dẫn chi tiết cách tính thuế thu nhập cá nhân qua từng trường hợp
Cách tính thuế sẽ thay đổi tùy thuộc vào bản chất hợp đồng lao động và tình trạng cư trú của người lao động.
Trường hợp 1: Hợp đồng lao động từ 3 tháng trở lên (Biểu lũy tiến từng phần)
Đây là hình thức áp dụng cho phần lớn cán bộ, công nhân viên chính thức tại các doanh nghiệp. Thu nhập tính thuế sau khi trừ hết các khoản miễn thuế và giảm trừ sẽ được áp vào biểu thuế lũy tiến từng phần gồm 7 bậc:
Bậc 1: Thu nhập tính thuế đến 5.000.000 VNĐ, thuế suất 5%.
Bậc 2: Thu nhập tính thuế trên 5.000.000 VNĐ đến 10.000.000 VNĐ, thuế suất 10%.
Bậc 3: Thu nhập tính thuế trên 10.000.000 VNĐ đến 18.000.000 VNĐ, thuế suất 15%.
Bậc 4: Thu nhập tính thuế trên 18.000.000 VNĐ đến 32.000.000 VNĐ, thuế suất 20%.
Bậc 5: Thu nhập tính thuế trên 32.000.000 VNĐ đến 52.000.000 VNĐ, thuế suất 25%.
Bậc 6: Thu nhập tính thuế trên 52.000.000 VNĐ đến 80.000.000 VNĐ, thuế suất 30%.
Bậc 7: Thu nhập tính thuế trên 80.000.000 VNĐ, thuế suất 35%.
Để thuận tiện tính toán nhanh mà không cần chia vụn theo từng bậc, người nộp thuế có thể sử dụng phương pháp tính rút gọn:
Bậc 1: Thuế = Thu nhập tính thuế * 5%
Bậc 2: Thuế = (Thu nhập tính thuế * 10%) - 250.000 VNĐ
Bậc 3: Thuế = (Thu nhập tính thuế * 15%) - 750.000 VNĐ
Bậc 4: Thuế = (Thu nhập tính thuế * 20%) - 1.650.000 VNĐ
Bậc 5: Thuế = (Thu nhập tính thuế * 25%) - 3.250.000 VNĐ
Bậc 6: Thuế = (Thu nhập tính thuế * 30%) - 5.850.000 VNĐ
Bậc 7: Thuế = (Thu nhập tính thuế * 35%) - 9.850.000 VNĐ
Trường hợp 2: Hợp đồng dưới 3 tháng hoặc không ký hợp đồng (Khấu trừ 10%)
Đối với cá nhân cư trú ký hợp đồng lao động dưới 3 tháng hoặc nhận tiền thù lao, dịch vụ ngoài (freelance, cộng tác viên) có tổng mức trả thu nhập từ 2.000.000 VNĐ/lần trở lên thì tổ chức chi trả thu nhập bắt buộc phải khấu trừ thuế 10% trên tổng thu nhập trước khi thanh toán.
Công thức:
Thuế TNCN khấu trừ = Tổng thu nhập chi trả * 10%
Trường hợp cá nhân chỉ có duy nhất nguồn thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế của bản thân sau khi trừ gia cảnh chưa đến mức phải nộp thuế, cá nhân có thể làm cam kết (Mẫu 08/CK-TNCN theo quy định) gửi tổ chức chi trả để doanh nghiệp tạm thời không khấu trừ thuế 10%. Điều kiện bắt buộc là cá nhân phải có đăng ký thuế và có mã số thuế tại thời điểm cam kết.
Trường hợp 3: Cá nhân không cư trú (Khấu trừ 20%)
Đối với lao động là cá nhân không cư trú, số thuế TNCN được xác định bằng thu nhập chịu thuế từ tiền lương, tiền công phát sinh tại Việt Nam nhân với mức thuế suất cố định 20%, không áp dụng biểu thuế lũy tiến và không được hưởng các khoản giảm trừ gia cảnh.
Công thức:
Thuế TNCN phải nộp = Thu nhập chịu thuế tại Việt Nam * 20%
4. Ví dụ thực tế minh họa cách tự tính thuế TNCN trên bảng lương
Để hình dung cụ thể quy trình tính, chúng ta cùng phân tích một trường hợp điển hình của người lao động ký hợp đồng vô thời hạn.
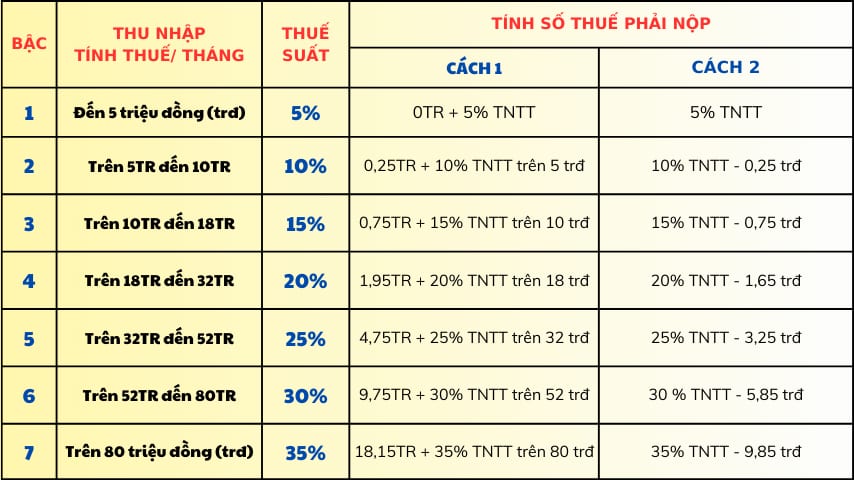
Ví dụ thực tế về bảng tính thuế thu nhập cá nhân chi tiết từng bước
Dữ liệu thực tế:
Lương gộp (Gross): 30.000.000 VNĐ/tháng.
Phụ cấp ăn trưa: 730.000 VNĐ/tháng (miễn thuế).
Đóng bảo hiểm bắt buộc trên mức lương đóng BHXH 20.000.000 VNĐ:
BHXH (8%) = 1.600.000 VNĐ
BHYT (1,5%) = 300.000 VNĐ
BHTN (1%) = 200.000 VNĐ
Tổng bảo hiểm trích trừ: 2.100.000 VNĐ.
Người phụ thuộc: Nuôi 01 con nhỏ có đăng ký mã số thuế hợp lệ.
Quy trình tính toán từng bước:
Bước 1: Tính thu nhập chịu thuế
Thu nhập chịu thuế = Tổng thu nhập - Khoản miễn thuế
Thu nhập chịu thuế = (30.000.000 + 730.000) - 730.000 = 30.000.000 VNĐ.
Bước 2: Tính tổng các khoản giảm trừ
Giảm trừ bản thân: 11.000.000 VNĐ.
Giảm trừ người phụ thuộc (01 người): 4.400.000 VNĐ.
Giảm trừ bảo hiểm bắt buộc: 2.100.000 VNĐ.
Tổng giảm trừ = 11.000.000 + 4.400.000 + 2.100.000 = 17.500.000 VNĐ.
Bước 3: Tính thu nhập tính thuế
Thu nhập tính thuế = Thu nhập chịu thuế - Tổng giảm trừ
Thu nhập tính thuế = 30.000.000 - 17.500.000 = 12.500.000 VNĐ.
Bước 4: Xác định bậc thuế và tính số tiền thuế phải nộp
Mức thu nhập tính thuế 12.500.000 VNĐ nằm ở Bậc 3 (Trên 10.000.000 VNĐ đến 18.000.000 VNĐ).
Áp dụng công thức rút gọn Bậc 3:
Thuế TNCN = (Thu nhập tính thuế * 15%) - 750.000
Thuế TNCN = (12.500.000 * 15%) - 750.000 = 1.875.000 - 750.000 = 1.125.000 VNĐ.
Như vậy, trong tháng đó, số tiền thuế TNCN mà người lao động phải nộp về cơ quan thuế là 1.125.000 VNĐ.
Việc hiểu tường tận cách tính thuế thu nhập cá nhân đem lại lợi thế lớn cho người lao động, giúp quản lý tài chính cá nhân minh bạch và chủ động trong việc quyết toán thuế cuối năm. Hãy rà soát lại ngay bảng lương tháng gần nhất của bạn, kiểm tra việc đăng ký người phụ thuộc để đảm bảo quyền lợi khấu trừ tối đa. Nếu bạn có các nguồn thu nhập tự do hoặc làm việc tại nhiều cơ quan, hãy chủ động theo dõi chứng từ khấu trừ thuế để hoàn tất thủ tục quyết toán đúng hạn, tránh các khoản phạt chậm nộp không đáng có.