Thuế thu nhập cá nhân là một trong những khoản thuế mà người lao động có thu nhập từ tiền lương, tiền công cần quan tâm. Tuy nhiên, không phải cứ nhận lương hàng tháng là phải nộp thuế. Số thuế thực tế còn phụ thuộc vào thu nhập chịu thuế, các khoản bảo hiểm bắt buộc, giảm trừ gia cảnh và thu nhập tính thuế.
Đặc biệt, từ kỳ tính thuế năm 2026, quy định về thuế thu nhập cá nhân đối với tiền lương, tiền công có nhiều thay đổi đáng chú ý. Biểu thuế lũy tiến từng phần được rút từ 7 bậc xuống còn 5 bậc, đồng thời mức giảm trừ gia cảnh cũng được điều chỉnh.
Bài viết dưới đây sẽ giúp bạn hiểu cách tính thuế thu nhập cá nhân là gì, cách tính thuế thu nhập cá nhân từ tiền lương, tiền công và biểu thuế mới nhất năm 2026.
Thuế Thu Nhập Cá Nhân Là Gì?
Thuế thu nhập cá nhân, thường viết tắt là thuế TNCN, là khoản thuế được tính trên thu nhập thuộc diện chịu thuế của cá nhân theo quy định pháp luật.
Đối với người làm công ăn lương, thuế TNCN chủ yếu được xác định dựa trên thu nhập từ tiền lương, tiền công sau khi đã trừ các khoản được phép giảm trừ theo quy định.
Điều này có nghĩa là mức lương nhận được không đồng nghĩa với số tiền được sử dụng để tính thuế. Chẳng hạn, một người có tổng thu nhập 30 triệu đồng/tháng có thể chưa phải nộp thuế hoặc số thuế phải nộp có thể thấp hơn nhiều so với việc lấy trực tiếp 30 triệu đồng nhân với một mức thuế suất.
Theo Luật Thuế thu nhập cá nhân 2025, đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công, thuế được xác định bằng thu nhập tính thuế nhân với thuế suất theo biểu thuế lũy tiến từng phần.
Những khoản nào được xem là thu nhập từ tiền lương, tiền công?
Thu nhập chịu thuế từ tiền lương, tiền công không chỉ bao gồm khoản lương ghi trên hợp đồng lao động. Theo quy định mới, nhóm thu nhập này còn có thể bao gồm tiền công, các khoản có tính chất tiền lương, tiền thù lao và lợi ích bằng tiền hoặc không bằng tiền. Một số khoản phụ cấp, trợ cấp và thu nhập khác cũng thuộc diện chịu thuế nếu không nằm trong nhóm được miễn theo quy định
Do đó, khi tính thuế TNCN cần xác định đầy đủ tổng thu nhập chịu thuế trước khi thực hiện các bước giảm trừ.
Cách tính thuế thu nhập cá nhân
Cách Tính Thuế Thu Nhập Cá Nhân Từ Tiền Lương, Tiền Công
Đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công, công thức cơ bản được xác định như sau
Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất lũy tiến từng phần
Trong đó, thu nhập tính thuế không phải là toàn bộ tiền lương thực nhận. Theo quy định hiện hành, thu nhập tính thuế được xác định sau khi trừ các khoản bảo hiểm và các khoản giảm trừ theo quy định.
Bước 1: Xác định tổng thu nhập
Trước tiên cần xác định tổng các khoản thu nhập thuộc diện chịu thuế trong kỳ tính thuế.
Ví dụ, một người có tiền lương 35 triệu đồng/tháng và được nhận thêm một khoản thu nhập khác thuộc diện chịu thuế thì tổng thu nhập chịu thuế sẽ được xác định dựa trên các khoản thực tế phát sinh và quy định về khoản được miễn.
Không nên lấy đơn giản số tiền chuyển vào tài khoản ngân hàng để xác định thu nhập tính thuế, bởi tiền thực nhận có thể đã được khấu trừ bảo hiểm, thuế hoặc các khoản khác.
Bước 2: Trừ các khoản bảo hiểm bắt buộc
Thu nhập tính thuế được xác định sau khi trừ các khoản đóng bảo hiểm thuộc diện được trừ, bao gồm bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và một số khoản bảo hiểm hoặc đóng góp khác theo điều kiện pháp luật quy định.
Ví dụ, nếu người lao động có tổng thu nhập chịu thuế là 30 triệu đồng nhưng có các khoản bảo hiểm bắt buộc được tính giảm trừ thì thu nhập dùng để tính thuế sẽ thấp hơn 30 triệu đồng.
Bước 3: Trừ giảm trừ gia cảnh
Một trong những khoản giảm trừ quan trọng nhất khi tính thuế TNCN là giảm trừ gia cảnh.
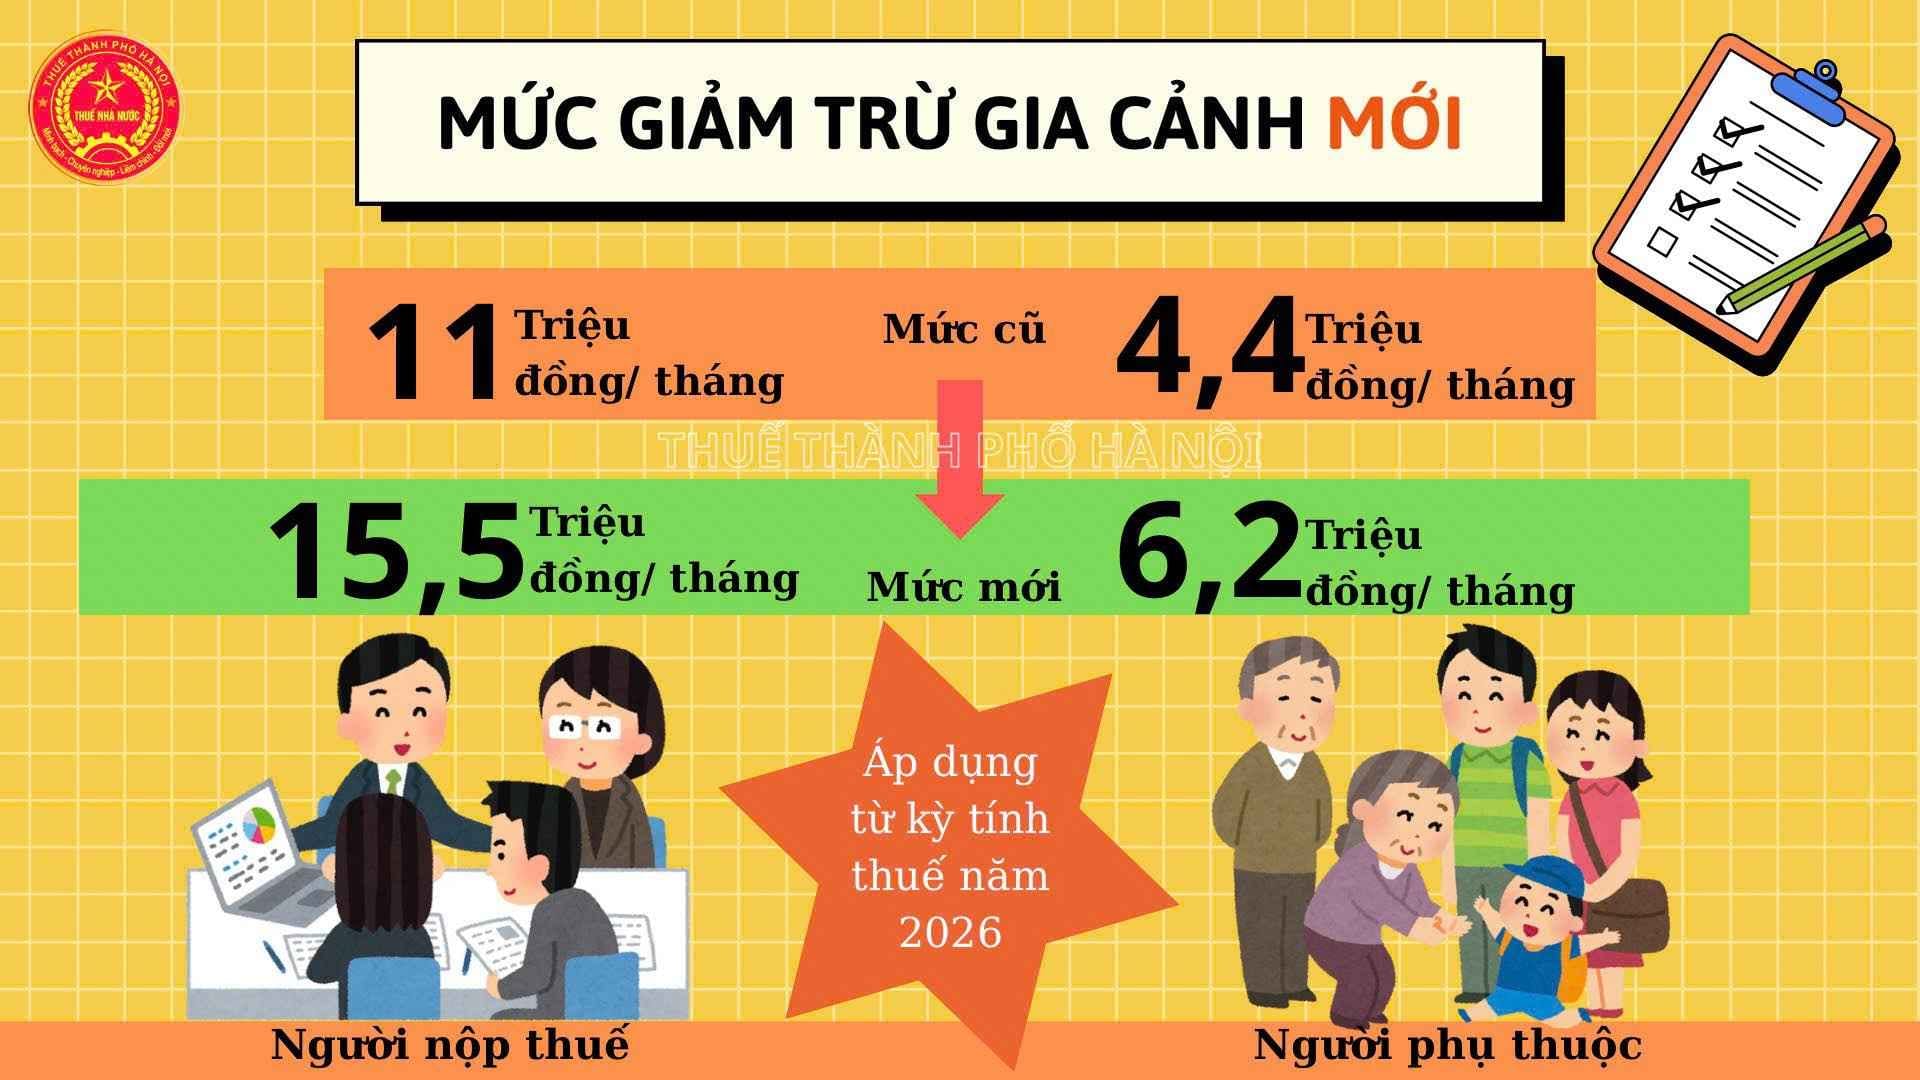
Từ kỳ tính thuế năm 2026, mức giảm trừ đối với bản thân người nộp thuế là 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm. Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Như vậy, người có người phụ thuộc hợp lệ sẽ được giảm trừ thêm tương ứng trước khi xác định thu nhập tính thuế.
Bước 4: Áp dụng biểu thuế lũy tiến
Sau khi xác định được thu nhập tính thuế, số tiền này được áp dụng theo biểu thuế lũy tiến từng phần.
Điểm quan trọng cần lưu ý trong cách tính thuế thu nhập cá nhân là không lấy toàn bộ thu nhập tính thuế nhân với mức thuế suất của bậc cao nhất.
Ví dụ, nếu thu nhập tính thuế là 40 triệu đồng/tháng thì không phải toàn bộ 40 triệu đồng đều chịu thuế suất 20%. Phần thu nhập thuộc bậc thấp hơn vẫn được tính theo mức thuế suất tương ứng.
Đây chính là lý do nhiều người thường tính sai số thuế TNCN phải nộp.
Bảng phân bổ các khoản giảm trừ gia cảnh
Biểu Thuế Thu Nhập Cá Nhân Mới Nhất
Từ kỳ tính thuế năm 2026, thu nhập từ tiền lương, tiền công của cá nhân cư trú được áp dụng biểu thuế lũy tiến từng phần gồm 5 bậc.
Bậc thuế | Thu nhập tính thuế/tháng | Thuế suất |
Bậc 1 | Đến 10 triệu đồng | 5% |
Bậc 2 | Trên 10 đến 30 triệu đồng | 10% |
Bậc 3 | Trên 30 đến 60 triệu đồng | 20% |
Bậc 4 | Trên 60 đến 100 triệu đồng | 30% |
Bậc 5 | Trên 100 triệu đồng | 35% |
Tương ứng theo năm, các ngưỡng thu nhập tính thuế lần lượt là đến 120 triệu đồng, trên 120 đến 360 triệu đồng, trên 360 đến 720 triệu đồng, trên 720 đến 1,2 tỷ đồng và trên 1,2 tỷ đồng.
Công thức tính thuế theo phương pháp rút gọn
Ngoài cách tính lũy tiến từng phần theo từng khoảng thu nhập, có thể sử dụng công thức rút gọn để tính nhanh.
Với thu nhập tính thuế theo tháng, công thức tương ứng là:
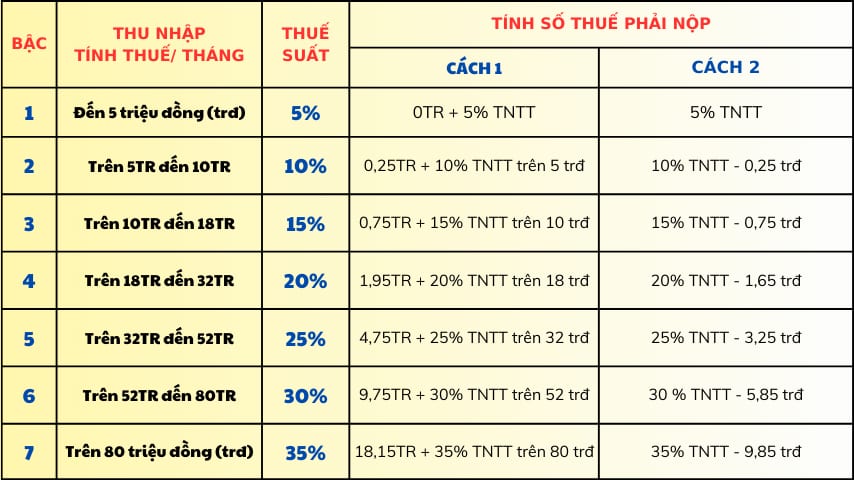
Bậc 1: Thuế phải nộp = Thu nhập tính thuế × 5%
Bậc 2: Thuế phải nộp = Thu nhập tính thuế × 10% − 500.000 đồng
Bậc 3: Thuế phải nộp = Thu nhập tính thuế × 20% − 3.500.000 đồng
Bậc 4: Thuế phải nộp = Thu nhập tính thuế × 30% − 9.500.000 đồng
Bậc 5: Thuế phải nộp = Thu nhập tính thuế × 35% − 14.500.000 đồng.
Các công thức này giúp việc tính thuế nhanh hơn khi đã xác định chính xác thu nhập tính thuế.
Cách Tính Thuế Thu Nhập Cá Nhân Theo Tháng
Để dễ hình dung, có thể thực hiện theo một ví dụ đơn giản.
Giả sử một người lao động có tổng thu nhập chịu thuế là 40 triệu đồng/tháng, không có người phụ thuộc. Giả sử các khoản bảo hiểm bắt buộc được phép trừ là 4 triệu đồng/tháng.
Khi đó, mức giảm trừ cho bản thân là 15,5 triệu đồng
Thu nhập tính thuế được xác định:
40 triệu − 4 triệu − 15,5 triệu = 20,5 triệu đồng
Mức 20,5 triệu đồng nằm trong bậc 2, tức phần thu nhập tính thuế trên 10 triệu đến 30 triệu đồng chịu thuế suất 10%.
Số thuế phải nộp được tính:
20,5 triệu × 10% − 500.000 = 1.550.000 đồng
Như vậy, trong ví dụ này, số thuế TNCN phải nộp trong tháng là 1,55 triệu đồng.
Điểm cần nhớ là 40 triệu đồng tiền lương ban đầu không phải là con số được áp trực tiếp vào biểu thuế. Phải xác định các khoản được trừ trước, sau đó mới tính thuế trên phần thu nhập tính thuế.
Trường hợp có người phụ thuộc
Nếu người lao động trong ví dụ trên có một người phụ thuộc đủ điều kiện giảm trừ thì sẽ được giảm thêm 6,2 triệu đồng/tháng.
Khi đó:
40 triệu − 4 triệu − 15,5 triệu − 6,2 triệu = 14,3 triệu đồng
Thu nhập tính thuế còn 14,3 triệu đồng/tháng và tiếp tục được áp dụng biểu thuế lũy tiến tương ứng.
Qua ví dụ này có thể thấy số người phụ thuộc có ảnh hưởng trực tiếp đến thu nhập tính thuế và số thuế TNCN phải nộp.
Lương bao nhiêu thì phải nộp thuế TNCN?
Không thể chỉ dựa vào một con số lương cố định để kết luận một người có phải nộp thuế hay không
Lý do là còn phải xét đến các khoản bảo hiểm được trừ, giảm trừ bản thân, số lượng người phụ thuộc và các khoản giảm trừ khác nếu đủ điều kiện.
Với người không có người phụ thuộc và chỉ có các khoản giảm trừ cơ bản, mức giảm trừ bản thân từ năm 2026 là 15,5 triệu đồng/tháng. Nếu sau khi trừ bảo hiểm và các khoản giảm trừ mà thu nhập tính thuế bằng 0 thì không phát sinh thuế TNCN phải nộp.
Ví dụ thực tế về bảng tính thuế thu nhập cá nhân
Câu Hỏi Thường Gặp
Thuế TNCN được tính trên lương gross hay lương net?
Về nguyên tắc, cần xác định thu nhập chịu thuế và thu nhập tính thuế theo quy định chứ không đơn giản lấy lương gross hoặc lương net nhân với thuế suất. Các khoản bảo hiểm và giảm trừ hợp lệ cần được xác định trước khi tính thuế.
Thu nhập tính thuế và thu nhập chịu thuế có giống nhau không?
Hai khái niệm này không giống nhau. Thu nhập chịu thuế là cơ sở ban đầu để xác định nghĩa vụ thuế, còn thu nhập tính thuế là phần còn lại sau khi trừ các khoản bảo hiểm và giảm trừ được pháp luật cho phép.
Thuế TNCN có phải tháng nào cũng tính giống nhau không?
Không nhất thiết. Nếu tiền lương, tiền thưởng, phụ cấp hoặc các khoản thu nhập khác thay đổi thì thu nhập chịu thuế và thu nhập tính thuế cũng có thể thay đổi. Ngoài ra, việc phát sinh hoặc thay đổi người phụ thuộc cũng có thể ảnh hưởng đến số thuế phải nộp.
Biểu thuế TNCN năm 2026 có bao nhiêu bậc?
Đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú, biểu thuế lũy tiến từng phần năm 2026 gồm 5 bậc, với thuế suất từ 5% đến 35%.
Người có thu nhập cao có phải toàn bộ tiền lương chịu thuế suất 35% không?
Không. Thuế TNCN từ tiền lương, tiền công được tính theo phương pháp lũy tiến từng phần. Chỉ phần thu nhập tính thuế thuộc bậc cao nhất mới chịu mức thuế suất tương ứng, chứ không phải toàn bộ thu nhập đều chịu 35%.
Mức giảm trừ gia cảnh năm 2026 là bao nhiêu?
Từ kỳ tính thuế năm 2026, mức giảm trừ cho người nộp thuế là 15,5 triệu đồng/tháng và mức giảm trừ cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Cách tính thuế thu nhập cá nhân từ tiền lương, tiền công cần thực hiện theo trình tự: xác định thu nhập chịu thuế, trừ các khoản bảo hiểm và giảm trừ hợp lệ để xác định thu nhập tính thuế, sau đó áp dụng biểu thuế lũy tiến từng phần.
Từ năm 2026, biểu thuế TNCN đối với tiền lương, tiền công của cá nhân cư trú được rút xuống còn 5 bậc, với các mức thuế suất từ 5%, 10%, 20%, 30% đến 35%. Đồng thời, mức giảm trừ gia cảnh cũng được nâng lên 15,5 triệu đồng/tháng đối với người nộp thuế và 6,2 triệu đồng/tháng đối với mỗi người phụ thuộc.
Khi tự tính thuế, điều quan trọng nhất không phải chỉ là nhớ các mức thuế suất mà phải xác định đúng thu nhập tính thuế trước khi áp dụng biểu thuế. Đây là bước quyết định số thuế TNCN thực tế phải nộp trong tháng.