Cùng khám phá hướng dẫn toàn diện về thuế hộ kinh doanh 2026 theo luật mới. Xem ngay ngưỡng doanh thu chịu thuế, tỷ lệ tính chi tiết và ví dụ thực tế để kê khai chuẩn xác!
Thuế hộ kinh doanh 2026
1. Bức tranh toàn cảnh về chính sách thuế hộ kinh doanh 2026
Năm 2026 đánh dấu bước ngoặt mang tính lịch sử trong công tác quản lý tài chính và chính sách tài khóa của Việt Nam khi lộ trình hiện đại hóa ngành thuế đi vào giai đoạn then chốt. Sự chuyển dịch mạnh mẽ từ cơ chế thuế khoán truyền thống sang hình thức quản lý điện tử minh bạch, kết hợp cùng việc điều chỉnh các mốc doanh thu chịu thuế theo khung pháp lý mới, đang khiến hàng triệu hộ kinh doanh cá thể đứng trước nhu cầu cấp thiết phải cập nhật lại toàn bộ kiến thức về nghĩa vụ ngân sách. Nắm vững quy định về thuế hộ kinh doanh 2026 không chỉ giúp các chủ cơ sở tránh được rủi ro xử phạt vi phạm hành chính, mà còn là chìa khóa để chủ động hạch toán dòng tiền, tối ưu hóa chi phí vận hành trong thời kỳ số hóa.
Từ ngày 01/01/2026, khuôn khổ pháp lý điều chỉnh hoạt động của hộ, cá nhân kinh doanh chứng kiến sự thay đổi sâu rộng về cả phương thức quản lý lẫn quy chuẩn tính toán nghĩa vụ nộp ngân sách. Sự chuyển đổi này nhằm mục tiêu tạo ra môi trường kinh doanh bình đẳng, thu hẹp khoảng cách giữa mô hình kinh tế cá thể và doanh nghiệp tư nhân, đồng thời giảm thiểu tối đa tình trạng thất thu thuế từ các giao dịch trực tiếp lẫn thương mại điện tử.
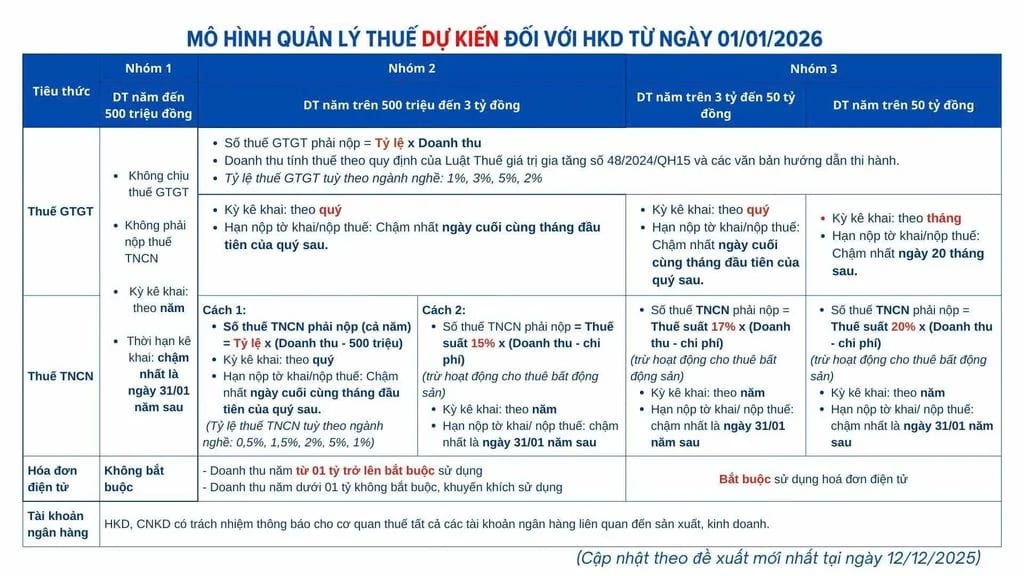
Toàn cảnh lộ trình cải cách quản lý thuế hộ kinh doanh từ năm 2026 hướng tới sự minh bạch
Trước đây, đa số các hộ tiểu thương, cửa hàng bán lẻ truyền thống áp dụng phương pháp khoán doanh thu để nộp thuế cố định hàng tháng hoặc hàng quý. Tuy nhiên, mô hình thuế khoán đã bộc lộ nhiều điểm hạn chế, dễ dẫn đến sự thiếu chính xác giữa doanh thu thực tế và doanh thu kê khai. Kể từ năm 2026, cơ chế quản lý dần xóa bỏ cơ chế khoán tự thỏa thuận để chuyển hẳn sang quản lý dựa trên doanh thu ghi nhận từ hóa đơn điện tử, dòng tiền thanh toán ngân hàng và nền tảng số.
Bên cạnh đó, việc điều chỉnh ngưỡng doanh thu bắt đầu phải chịu thuế là một trong những điểm cốt lõi. Thay vì mức cố định 100 triệu đồng/năm duy trì trong suốt nhiều năm trước đây vốn không còn phù hợp với trượt giá kinh tế, ngưỡng xác định nghĩa vụ thuế của hộ kinh doanh đã được nâng lên rõ rệt. Điều này tạo hành lang thở quan trọng cho các hộ kinh doanh quy mô siêu nhỏ, đồng thời tập trung nguồn lực giám sát chặt chẽ hơn đối với các hộ kinh doanh có doanh thu lớn.
2. Các loại thuế hộ kinh doanh bắt buộc phải nộp trong năm 2026
Khi vận hành hoạt động thương mại, dịch vụ hoặc sản xuất, chủ hộ kinh doanh chịu trách nhiệm trực tiếp đối với hai sắc thuế trọng yếu: Thuế Giá trị gia tăng cùng với Thuế Thu nhập cá nhân. Tùy vào quy mô doanh thu hằng năm, phương pháp áp dụng cho từng sắc thuế sẽ có sự khác biệt rõ nét.
Thuế Giá trị gia tăng (GTGT) đối với hộ kinh doanh
Thuế GTGT là thuế gián thu tính trên giá trị tăng thêm của các sản phẩm hàng hóa, dịch vụ được phát sinh trong suốt quá trình từ sản xuất, lưu thông đến tiêu dùng.
Đối với hộ kinh doanh, thuế GTGT chủ yếu được xác định theo phương pháp tính trực tiếp trên tỷ lệ phần trăm của doanh thu. Hộ kinh doanh không được khấu trừ thuế GTGT đầu vào từ các hóa đơn mua hàng trừ trường hợp các hộ quy mô lớn chuyển đổi sang cơ chế ghi chép sổ sách và áp dụng phương pháp khấu trừ tương tự như mô hình công ty.
Công thức chung cho phương pháp trực tiếp:
Thuế GTGT phải nộp = Doanh thu tính thuế GTGT * Tỷ lệ phần trăm thuế GTGT theo ngành
Thuế Thu nhập cá nhân dành cho chủ hộ kinh doanh
Thuế TNCN là thuế trực thu, đánh trực tiếp vào phần thu nhập phát sinh từ hoạt động sản xuất, kinh doanh thương mại dịch vụ của người đứng tên cơ sở kinh doanh.
Trước năm 2026, hầu như toàn bộ cá nhân kinh doanh đều áp dụng thuế TNCN theo tỷ lệ ấn định trên tổng doanh thu mà không cần xét tới chi phí đầu vào. Bước sang kỳ tính thuế 2026, cơ chế này có sự phân hóa mạnh mẽ:
Trường hợp không hạch toán được chi phí hợp lý: Tiếp tục áp dụng phương pháp tính tỷ lệ phần trăm ấn định trên doanh thu chịu thuế.
Trường hợp hạch toán đầy đủ sổ sách chứng từ chi phí: Được áp dụng tính trên thu nhập tính thuế thực tế (chênh lệch giữa Doanh thu và Chi phí hợp lý) nhân với thuế suất quy định.
Công thức tính theo tỷ lệ doanh thu:
Thuế TNCN phải nộp = Doanh thu tính thuế TNCN * Tỷ lệ thuế suất TNCN theo ngành
3. Biểu tỷ lệ thuế hộ kinh doanh 2026 theo từng ngành nghề kinh doanh mới nhất
Tùy thuộc vào đặc thù biên lợi nhuận của từng ngành hàng, cơ quan thuế áp dụng mức tỷ lệ % thuế GTGT và thuế TNCN tương ứng cho các hộ kinh doanh thuộc diện nộp thuế theo doanh thu.
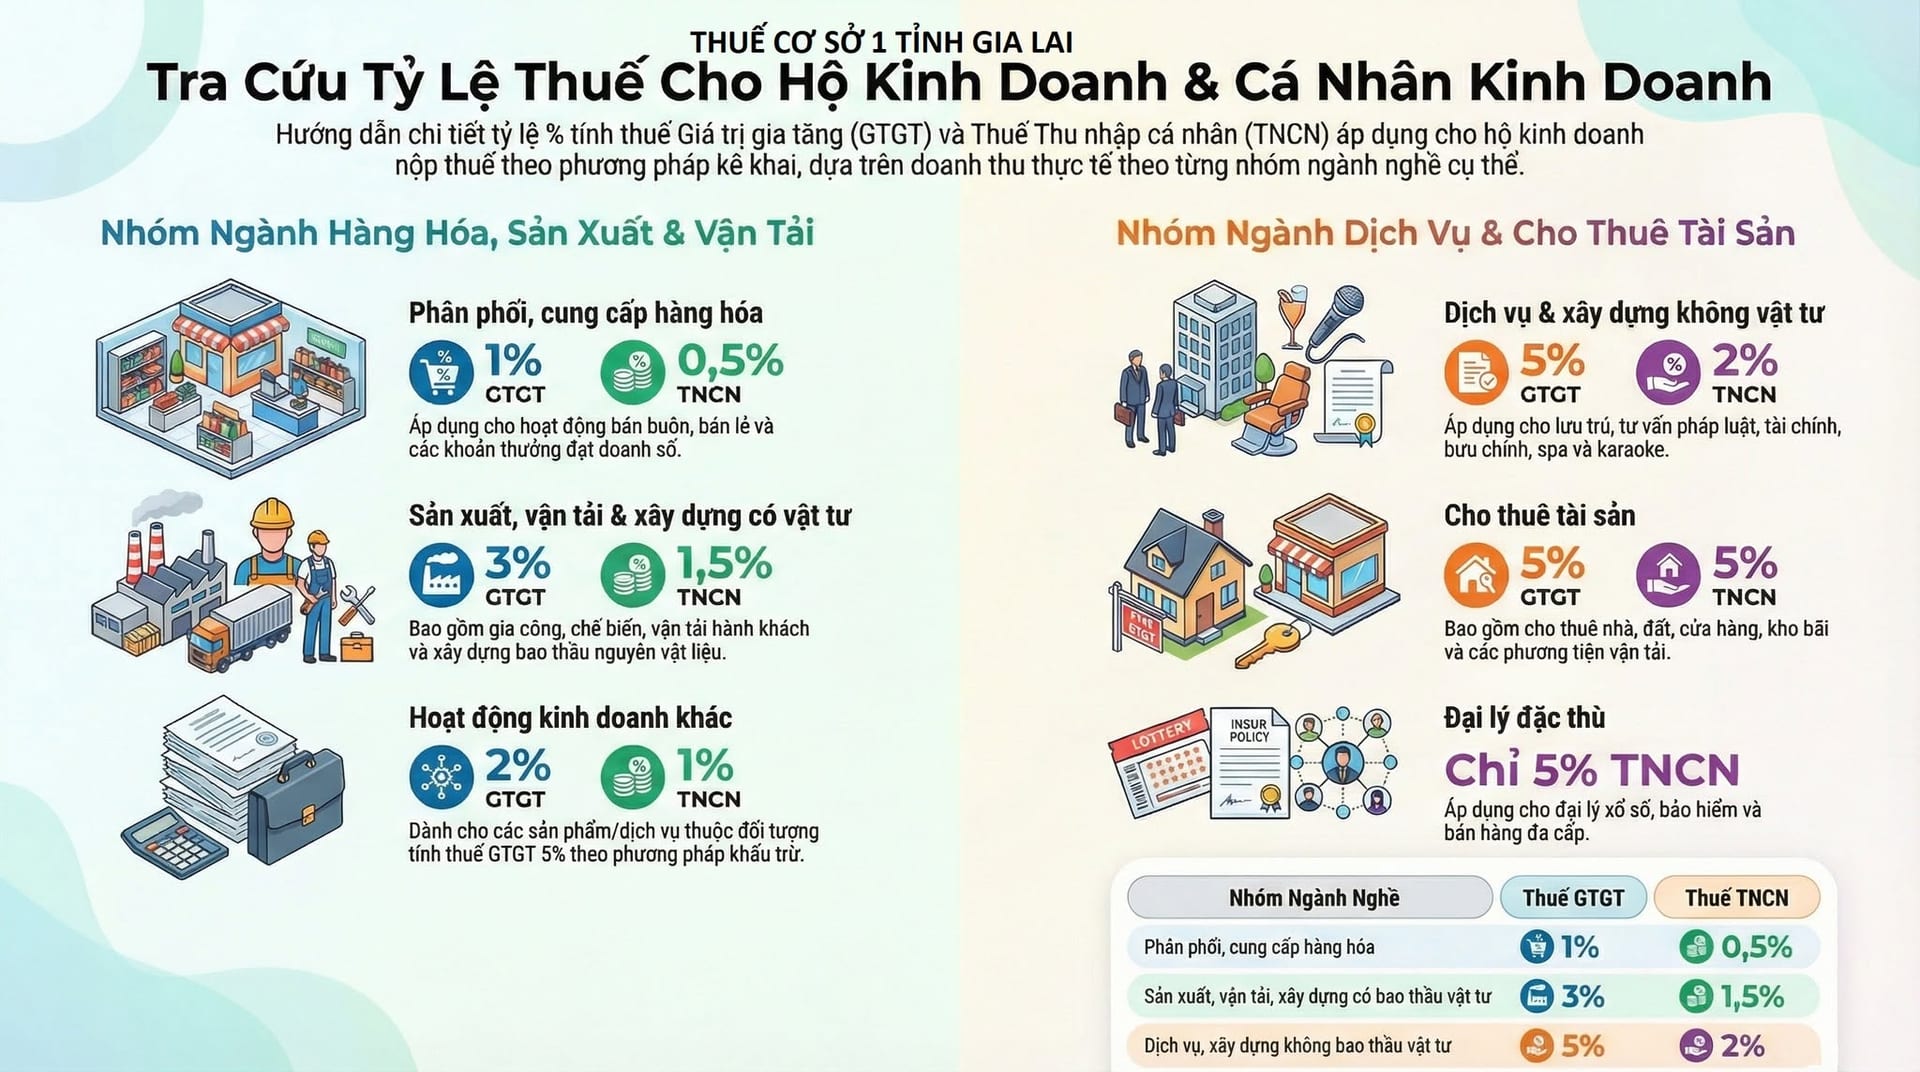
Bảng phân loại tỷ lệ phần trăm thuế GTGT và thuế TNCN theo từng nhóm ngành nghề kinh doanh
Bảng tỷ lệ thu cụ thể được phân thành các nhóm ngành chính sau đây:
Nhóm ngành phân phối, cung cấp buôn bán hàng hóa
Bao gồm các cửa hàng bán lẻ, tạp hóa, đại lý bán buôn, cung ứng vật liệu xây dựng, hàng tiêu dùng, mỹ phẩm, thời trang:
Tỷ lệ thuế GTGT: 1%
Tỷ lệ thuế suất TNCN: 0,5%
Tổng nghĩa vụ thuế kết hợp: 1,5% trên doanh thu chịu thuế.
Nhóm ngành dịch vụ, xây dựng không bao thầu nguyên vật liệu
Bao gồm các dịch vụ ăn uống giải khát không bao tiêu thực phẩm, cắt tóc gội đầu, sửa chữa điện máy, cho thuê phương tiện, tư vấn thiết kế, xây lắp nhân công:
Tỷ lệ thuế GTGT: 5%
Tỷ lệ thuế suất TNCN: 2%
Tổng nghĩa vụ thuế kết hợp: 7% trên doanh thu chịu thuế.
Nhóm ngành sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu
Bao gồm xưởng gia công chế biến, vận tải hàng hóa và hành khách, nhà hàng quán ăn có chế biến cung cấp suất ăn trực tiếp, xây nhà trọn gói vật tư:
Tỷ lệ thuế GTGT: 3%
Tỷ lệ thuế suất TNCN: 1,5%
Tổng nghĩa vụ thuế kết hợp: 4,5% trên doanh thu chịu thuế.
Nhóm ngành cho thuê tài sản và dịch vụ đặc thù
Bao gồm hoạt động cho thuê nhà mặt tiền, căn hộ, mặt bằng kinh doanh, đại lý môi giới bảo hiểm, xổ số:
Tỷ lệ thuế GTGT: 5%
Tỷ lệ thuế suất TNCN: 5%
Tổng nghĩa vụ thuế kết hợp: 10% trên doanh thu chịu thuế.
Nhóm các hoạt động kinh doanh khác
Các ngành nghề hỗn hợp hoặc chưa được liệt kê cụ thể vào 4 nhóm trên:
Tỷ lệ thuế GTGT: 2%
Tỷ lệ thuế suất TNCN: 1%
Tổng nghĩa vụ thuế kết hợp: 3% trên doanh thu chịu thuế.
4. Hướng dẫn các bước xác định và ví dụ tính thuế hộ kinh doanh 2026 thực tế
Để tránh những nhầm lẫn tai hại trong quá trình lập tờ khai tài chính, chủ hộ kinh doanh cần thực hiện đối soát dữ liệu qua từng bước mạch lạc.
Quy trình 4 bước rà soát và thực hiện nghĩa vụ thuế cho hộ kinh doanh cá thể
Quy trình xác định số thuế phải nộp
Bước 1: Xác định tổng doanh thu thực tế trong năm
Tổng doanh thu bao gồm toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong năm dương lịch được ghi nhận qua hóa đơn điện tử, doanh số sàn thương mại điện tử, sao kê tài khoản ngân hàng phục vụ kinh doanh và các nguồn tiền mặt hợp lệ.
Bước 2: Đối chiếu với ngưỡng doanh thu chịu thuế
Nếu tổng doanh thu trong năm của hộ kinh doanh không vượt qua ngưỡng quy định miễn thuế, hộ kinh doanh được miễn hoàn toàn nghĩa vụ thuế GTGT và thuế TNCN, chỉ cần thực hiện thủ tục kê khai xác nhận định kỳ.
Nếu tổng doanh thu vượt qua ngưỡng miễn thuế, hộ kinh doanh bắt buộc phải tính toán và nộp thuế cho phần doanh thu phát sinh theo đúng hướng dẫn kỹ thuật của cơ quan thuế quản lý trực tiếp.
Bước 3: Xác định nhóm ngành kinh doanh và tỷ lệ thuế tương ứng
Tách bạch doanh thu của từng ngành nghề nếu cơ sở bán nhiều mặt hàng hoặc vừa bán hàng vừa làm dịch vụ. Trường hợp không thể phân tách doanh thu riêng cho từng lĩnh vực, cơ quan quản lý sẽ áp dụng tỷ lệ thuế của ngành nghề có mức thuế suất cao nhất trong số các mảng hoạt động.
Bước 4: Tính toán số thuế và nộp tờ khai theo kỳ
Thực hiện phép nhân tỷ lệ theo công thức và tiến hành lập hồ sơ điện tử qua hệ thống Thuế điện tử của Tổng cục Thuế.
Ví dụ minh họa thực tế
Trường hợp thực tế:
Hộ kinh doanh ông Nguyễn Văn C mở cửa hàng bán lẻ đồ chơi trẻ em và thiết bị giáo dục (thuộc nhóm ngành Phân phối, cung cấp buôn bán hàng hóa).
Tổng doanh thu ghi nhận cả năm qua hệ thống hóa đơn điện tử và bán lẻ là: 1.500.000.000 VNĐ.
Cửa hàng hoạt động theo phương pháp tính trực tiếp trên tỷ lệ doanh thu.
Tỷ lệ thuế quy định cho nhóm bán lẻ hàng hóa: Thuế GTGT là 1%, Thuế TNCN là 0,5%.
Tính toán số thuế phải nộp:
Khoản thuế GTGT:
Thuế GTGT phải nộp = Doanh thu * Tỷ lệ thuế GTGT
Thuế GTGT = 1.500.000.000 * 1% = 15.000.000 VNĐ
Khoản thuế TNCN:
Thuế TNCN phải nộp = Doanh thu * Tỷ lệ thuế TNCN
Thuế TNCN = 1.500.000.000 * 0,5% = 7.500.000 VNĐ
Tổng số tiền thuế ông C phải nộp vào Kho bạc Nhà nước:
Tổng tiền thuế = Thuế GTGT + Thuế TNCN
Tổng tiền thuế = 15.000.000 + 7.500.000 = 22.500.000 VNĐ
Nắm vững quy định và biểu mẫu tính thuế hộ kinh doanh 2026 là bước chuẩn bị sống còn giúp mọi tiểu thương, chủ cửa hàng vững vàng thích ứng với thời kỳ chuyển đổi số ngành thuế. Việc chủ động rà soát sổ sách doanh thu, minh bạch hóa dòng tiền giao dịch qua mã QR, tài khoản thanh toán và xuất hóa đơn điện tử đầy đủ sẽ giúp cơ sở kinh doanh của bạn hoạt động thông suốt, an toàn tuyệt đối trước mọi đợt thanh kiểm tra liên ngành. Hãy kiểm tra ngay ngưỡng doanh thu thực tế của quý hiện tại, chủ động cập nhật các hướng dẫn từ Chi cục Thuế địa phương hoặc liên hệ chuyên viên kế toán uy tín để thiết lập hệ thống chứng từ chuẩn xác ngay hôm nay!